La correspondencia anual con inversores suele repetir titulares macro sin explicar cómo los estándares de gobernanza, el ritmo de los corredores y la disciplina de rechazo moldearon el despliegue de capital a lo largo del año. La carta anual a inversores de Foundation existe para cerrar ese vacío: un relato fechado de lo que cambió en los corredores inmobiliarios de Nueva York, Israel y Ucrania, qué umbrales de prueba se mantuvieron y qué deben esperar los asignadores de una administración de capital perpetuo, más allá de métricas de volumen de operaciones. Esta carta resume el año en términos de inmobiliario gobernado que los principals serios pueden adjuntar a revisiones de mandato y a expedientes de diligencia con co-inversores.
Quienes abran la carta anual a inversores deberían revisar el Informe trimestral de inteligencia de mercado de Foundation y el Perspectiva de mitad de año en nuestros tres mercados. Lo que sigue se concentra en temas de administración anual, no en la mecánica introductoria de la plataforma.
Por qué una carta anual debe distinguirse del ruido trimestral
El comentario de mercado trimestral sigue la volatilidad y los índices de titulares, mientras que las cartas anuales deben explicar decisiones estructurales: qué corredores recibieron capital incremental, qué expedientes no superaron las puertas de prueba y cómo evolucionó la continuidad del equipo operador entre geografías. Los comités que revisan mandatos perpetuos necesitan una narrativa a escala anual que conecte registros de rechazo, calidad de originación y disciplina de ritmo, no una sucesión de párrafos de optimismo sin fecha. La carta anual a inversores trata el horizonte temporal como un insumo de gobernanza, no como una nota de marketing añadida a los resúmenes trimestrales.
El contexto de cadencia de inteligencia aparece en el Informe trimestral de inteligencia de mercado de Foundation, que las revisiones anuales deberían cruzar al comparar señales trimestrales con los resultados de despliegue del año completo.
La investigación de capital de largo plazo de la biblioteca de investigación del CFA Institute respalda el marco cuando los co-inversores preguntan por qué las cartas anuales enfatizan la disciplina de prueba por encima del conteo de operaciones.
Telón de fondo macro en tres corredores inmobiliarios
Los ciclos de tipos, el movimiento de divisas y la tensión geopolítica pusieron a prueba los tres corredores al mismo tiempo, mientras que los fundamentales de submercado divergieron de forma material dentro de cada geografía. Los activos de renta en Nueva York enfrentaron preguntas de refinanciación y de memoria regulatoria. Los mercados costeros y de nodos de empleo en Israel absorbieron la volatilidad de contratación tecnológica junto con las condiciones del shekel. Las introducciones de reconstrucción en Ucrania exigieron arcos de diligencia más largos y un peso mayor a la viabilidad del seguro de lo que sugieren los comparables de mercados maduros. La narrativa anual debe separar la evidencia propia de cada corredor de la retórica macro global que oscurece la mecánica local de precios.
El contexto de posicionamiento a mitad de año aparece en el Perspectiva de mitad de año en nuestros tres mercados, que las revisiones de año completo deberían conciliar con el ritmo real de despliegue y las distribuciones por categoría de rechazo.
Las estadísticas de capital transfronterizo del Banco de Pagos Internacionales ayudan a los asignadores a referenciar la exposición por corredor cuando la transmisión de política monetaria se solapa con la concentración de introductores.
Corredor de Israel: nodos de empleo y disciplina de renta
La actividad inmobiliaria en Israel se concentró en corredores adyacentes al empleo, donde la suscripción de renta podía defenderse con documentación del sector de inquilinos y desgloses de vacancia por submercado, y no solo con narrativas de escasez nacional. La demanda de oficinas y residencial divergió por distrito, lo que exigió un análisis separado por banda de producto antes de avanzar tramos de renta. El interés de capital de la diáspora sostuvo profundidad en submercados selectos, mientras subieron las tasas de rechazo en expedientes cuyas hipótesis de precio iban por detrás de memorandos de oferta desactualizados o de plazos de permisos.
Las revisiones del corredor de Foundation Israel deben tratar la evidencia de submercado como obligatoria antes de que los titulares nacionales impulsen votos de asignación.
La calidad de la originación off-market se cruza con el ritmo anual a través del Informe de flujo de transacciones off market globales, que las revisiones del corredor de Israel deberían leer al debatir si las redes de introductores entregaron profundidad de prueba acorde al volumen de teasers.
El contexto monetario del Banco de Israel corresponde junto a los resúmenes de despliegue israelíes cuando los co-inversores cuestionan si las trayectorias de tipos se modelaron a través de las hipótesis de periodo de tenencia.
Corredor de Ucrania: ritmo de reconstrucción y puertas de viabilidad
El capital de reconstrucción en Ucrania siguió siendo intensivo en relaciones, con tasas de rechazo institucionales elevadas cuando las pólizas de seguro, la documentación del equipo contratista o los memorandos de divisas iban por detrás de las narrativas de introducción. La honestidad de la carta anual exige nombrar las puertas de viabilidad que ralentizaron el despliegue, en lugar de sugerir que la oportunidad de reconstrucción se convirtió de forma uniforme en operaciones cerradas. Los expedientes de adyacencia logística y de reposicionamiento con documentación de rehabilitación por fases superaron a la agregación especulativa de suelo sin continuidad de operador en la revisión gobernada.
La investigación sobre conflicto y recuperación del Banco Mundial sobre fragilidad y conflicto respalda el marco externo cuando los principals comparan el ritmo ucraniano con los calendarios de despliegue de mercados maduros.
Ritmo perpetuo frente a presión de operaciones
El capital perpetuo puede rechazar operaciones que las estructuras de fondos transaccionales deben perseguir para demostrar actividad. Las cartas anuales deben explicar cuándo el ritmo se desaceleró porque se mantuvieron los estándares de prueba, y no porque falló la originación. Los comités que miden la salud del mandato solo por el conteo de deals malinterpretan la disciplina perpetua como bajo rendimiento cuando la integridad del rechazo preservó capacidad para eventos de prueba superiores más adelante en el ciclo.
Corredor de Nueva York: memoria regulatoria y correspondencia con prestamistas
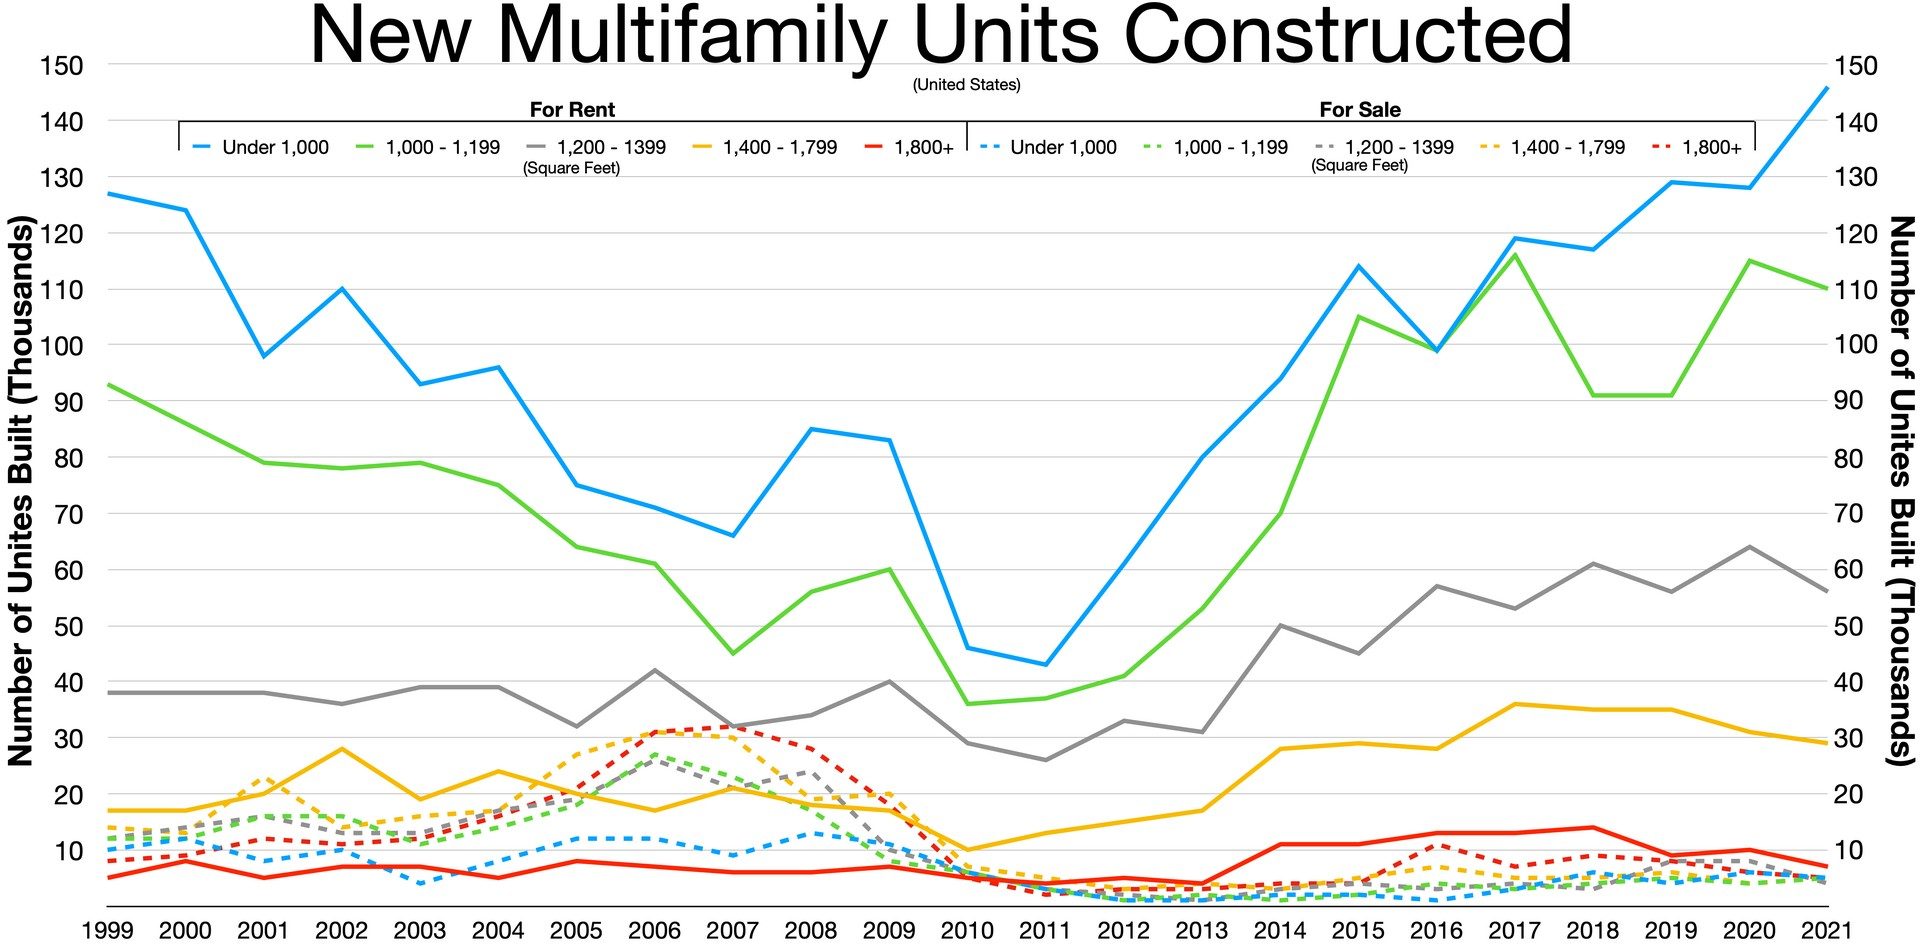
La actividad en Nueva York favoreció introducciones gobernadas en las que los expedientes multifamiliares y residenciales selectos aportaban profundidad de correspondencia con prestamistas, memoria de regulación de alquileres y revisión independiente de oferta antes de los bloqueos de exclusividad. Las alternativas de subasta pública atrajeron a principals que buscaban descubrimiento de precios visible, pero los canales off-market mantuvieron profundidad para asignadores que priorizan discreción y disciplina de negociación. La narrativa anual debe documentar cuándo las decisiones de rechazo protegieron la integridad del proceso, en lugar de indicar redes de originación débiles.
La investigación sobre estabilidad del inmobiliario comercial de las notas de la Reserva Federal sobre inmobiliario comercial ayuda a los resúmenes de Nueva York cuando los co-inversores cuestionan el engagement selectivo durante el estrés de refinanciación.
Discreción off-market y registros de hitos de negociación
La calidad off-market en Nueva York dependió de la documentación de hitos de negociación, la completitud de atribución del introductor y las reglas de protección de identidad del vendedor que los mandatos orientados a la discreción exigen antes de liberar el depósito. Las cartas anuales deben señalar cuándo los comités rechazaron expedientes en los que la exposición de marketing habría comprometido la posición de negociación, porque en esos casos las decisiones de rechazo señalan integridad de proceso y no debilidad de originación.
Principios de asignación de capital y disciplina de rechazo
Los principios de asignación priorizaron la profundidad de prueba, la continuidad del equipo operador, el momento de la depuración de conflictos y la completitud de artefactos en la exclusividad, por encima de la sofisticación del teaser o del calor de la relación con el introductor. El capital se movió cuando los expedientes superaron la revisión independiente de oferta, la evidencia de inquilinos u ocupación cumplió los estándares del corredor y la documentación de estructura satisfizo las expectativas de auditoría del prestamista. Los registros de rechazo se agruparon en torno a atribución incompleta, solapamiento de partes relacionadas que emergía a mitad de diligencia, precios desconectados de memorandos de oferta desactualizados y solicitudes de exclusividad anteriores a la depuración de conflictos.
Documentar las categorías de rechazo en la narrativa anual importa porque, de lo contrario, los co-inversores infieren inactividad cuando los comités preservaron capacidad para expedientes gobernados que llegaron más tarde en el ciclo. La transparencia sobre los rechazos señala la salud del mandato con más fiabilidad que el volumen bruto de operaciones en entornos de originación competitivos.
La investigación de asignación institucional de las publicaciones del Fondo Monetario Internacional respalda el marco comparativo cuando family offices referencian el ritmo de Foundation frente a los estilos de reporting de fondos transaccionales.
El contexto de calidad de flujo del Informe de flujo de transacciones off market globales debe acompañar los resúmenes de rechazo cuando los principals evalúan si las redes de introductores mejoraron la conversión de prueba de un año a otro.
Prioridades a futuro y resumen de administración
Las prioridades a futuro enfatizan métricas de flujo versionadas, fundamentales separados por submercado, documentación de estrés de divisas y tipos, puertas de viabilidad de reconstrucción y registros de hitos de negociación antes de liberar el depósito en expedientes de vendedores privados. Los comités deberían solicitar listas de lectura fechadas cuando las observaciones de corredor indiquen que existe diligencia más profunda más allá del alcance de la carta resumen. La correspondencia anual es un punto de control, no un sustituto de la revisión de prueba a nivel de expediente antes de los votos de tramo.
La inteligencia de corredores continúa en el hub de Noticias, con cobertura previa indexada en el archivo Noticias. Las preguntas de mandato aparecen en las Preguntas frecuentes antes de las sesiones del comité de inversión.
La carta anual a inversores cumple su propósito cuando explica el despliegue específico por corredor, los estándares de prueba que se mantuvieron, la integridad de rechazo que preservó capacidad y las prioridades a futuro que los asignadores pueden versionar en los paquetes de comité. La administración de Foundation trata el horizonte temporal como gobernanza: las señales trimestrales informan el ritmo, la narrativa anual documenta la disciplina y el capital perpetuo rechaza la presión de operaciones que compromete la profundidad de prueba.
Adjunte esta carta junto a los registros de flujo fechados, los registros de rechazo y los memorandos de oferta por corredor antes de que las revisiones de mandato traten el conteo de operaciones de titular como evidencia suficiente de la calidad de administración en los corredores inmobiliarios de Nueva York, Israel y Ucrania.
Lecturas relacionadas de Foundation: Roles de Trust Protector y supervisión: temas de consulta pública y Dinámicas de capitalización de la red de alumni: briefing regulatorio para instituciones.
Valor Atemporal. Legado Perpetuo.