Investisseurs en immeubles résidentiels et locataires se posent aujourd’hui la même question concrète : où la progression des loyers du multifamilial reste-t-elle solide, et où s’est-elle essoufflée ? Cette mise au point rassemble les tendances mondiales les plus lisibles, sans jargon, pour que chacun puisse suivre le raisonnement et décider en connaissance de cause.
Les hausses de loyer suivent encore l’emploi plus que les titres de presse
La croissance des loyers multifamiliaux n’est pas un chiffre unique qui évolue de la même façon partout. Elle accélère lorsque les ménages se forment plus vite que les livraisons de logements, et elle s’arrête lorsque les vacances grimpent. À l’échelle mondiale, les phases les plus dynamiques récentes se sont concentrées autour des bassins d’emploi qui ont continué d’embaucher, même pendant que le télétravail redistribuait les surfaces de bureaux. Des villes secondaires solides en logistique ou en santé ont souvent dépassé des capitales plus médiatiques une fois les flux migratoires stabilisés. Pour un cadre plus large, le Brief trimestriel de renseignement de marché Foundation situe les tendances résidentielles par rapport aux autres classes d’actifs immobiliers.
Les taux directeurs comptent encore, car ils modifient le coût d’achat d’un bien. Tant que la Réserve fédérale américaine et les banques centrales homologues ont maintenu des taux élevés plus longtemps, de nombreux candidats à l’accession sont restés locataires, soutenant ainsi les loyers multifamiliaux dans plusieurs économies avancées. Ce soutien reste inégal : les marchés saturés de nouvelles résidences de hauteur moyenne ont vu des renouvellements plus mous, tandis que les tours haut de gamme tenaient leurs prix. La leçon est simple. Il faut regarder la création d’emplois locale et le calendrier des livraisons avant de se fier à une moyenne nationale.
Là où l’offre nouvelle rattrape la demande
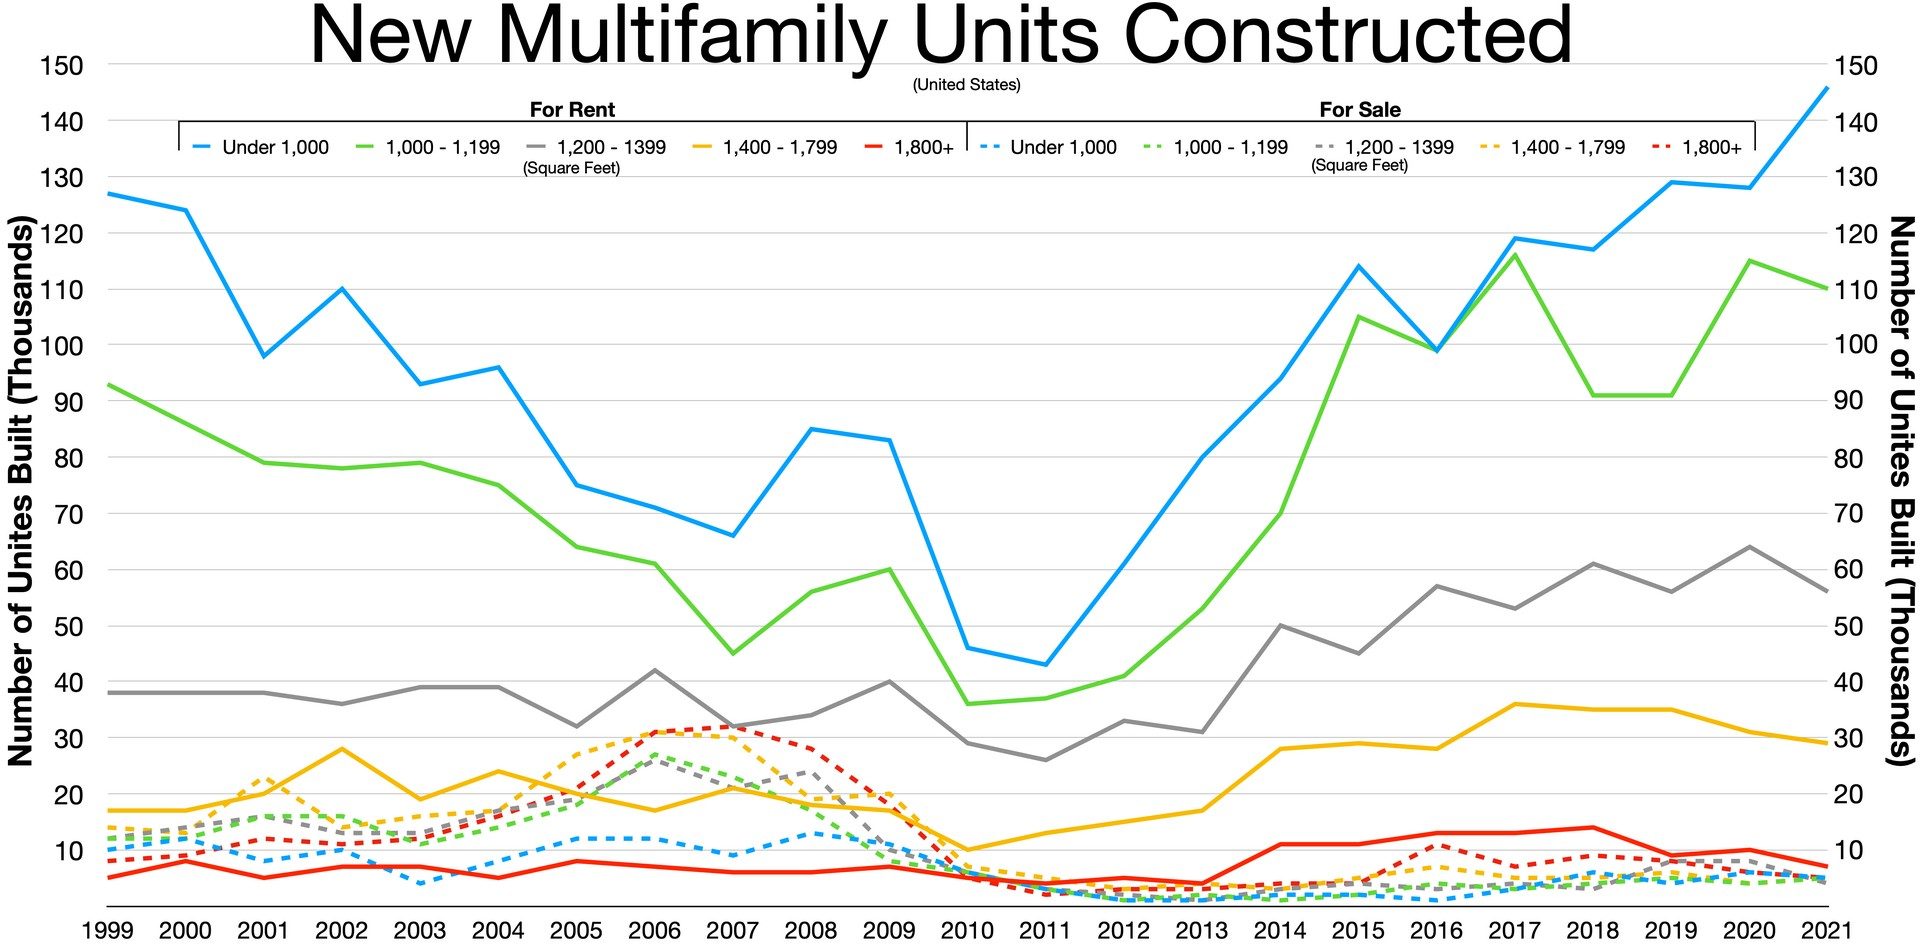
Les délais de construction créent des surprises. Des programmes lancés il y a deux ou trois ans sortent de terre aujourd’hui en Amérique du Nord, en Europe et en Asie de l’Est. Ces livraisons élargissent le choix des locataires et freinent le rythme de hausse des loyers. Des propriétaires qui tablaient sur des progressions annuelles à deux chiffres négocient désormais des mois gratuits ou de modestes travaux pour garder les immeubles remplis. À l’inverse, les villes qui ont sous-construit pendant la dernière décennie affichent encore des loyers demandés plus fermes, faute de concurrence entre bailleurs.
Les séries de données de la Banque mondiale rappellent que l’urbanisation se poursuit dans de nombreux pays à revenu intermédiaire, alors que le parc multifamilial formel suit souvent avec retard l’arrivée des actifs. Cet écart peut soutenir la hausse des loyers pendant des années si le financement et les autorisations restent prévisibles. Les investisseurs qui comparent les marchés ne se demandent donc pas seulement « à quelle vitesse les loyers montent aujourd’hui », mais aussi « combien de logements seront livrés l’an prochain par rapport à la formation de ménages ».
Migration, télétravail et pouvoir de fixation des prix
Les gens déménagent pour le travail, le climat et le coût de la vie. Après la vague post-pandémie vers la Sun Belt et les métropoles secondaires, des flux inverses sont apparus à mesure que les bureaux rouvraient et que les plus jeunes cherchaient des marchés du travail plus vastes. Ces mouvements redistribuent le pouvoir de prix d’un sous-marché à l’autre. Un quartier saturé en 2021 peut aujourd’hui connaître plus de rotation et une croissance des loyers plus molle, tandis qu’un secteur plus calme, bien desservi par les transports, rebondit.
La migration transfrontalière ajoute une couche supplémentaire. Les régions qui attirent des travailleurs qualifiés ou des étudiants maintiennent souvent un taux d’occupation élevé même lorsque la natalité locale baisse. Les analystes de Foundation croisent régulièrement les indicateurs résidentiels avec les données de voyage et d’hôtellerie : la même mobilité qui remplit les appartements peut relancer les hôtels, d’où l’intérêt du dossier sur les Tendances de la récupération hôtelière sur nos marchés pour quiconque suit la demande urbaine.
Coût du crédit, taux de capitalisation et comportement des propriétaires
Le renchérissement de l’emprunt change la façon dont les bailleurs fixent les loyers. Lorsque le service de la dette s’alourdit, certains opérateurs poussent plus fort sur les renouvellements pour protéger le cash-flow, d’autres acceptent une croissance plus lente en échange d’un taux d’occupation qui rassure les prêteurs. Les taux de capitalisation (rapport entre le revenu net et la valeur de l’actif) se sont élargis sur plusieurs marchés, ce qui fait ajuster les prix de vente même si les loyers tiennent. Cette combinaison favorise souvent les détenteurs de long terme qui ont acheté plus tôt, au détriment des opérateurs de court terme.
Les institutions internationales modélisent régulièrement ces arbitrages. Des publications récentes du Fonds monétaire international montrent comment le resserrement des conditions financières freine l’investissement résidentiel tout en limitant les excès qui gonflaient autrefois les bulles. Pour un non-spécialiste, le message est concret : la croissance des loyers multifamiliaux ne vit pas en vase clos. Elle interagit avec la disponibilité du crédit et avec la disposition des acheteurs à payer pour des flux de revenus futurs.
Contrastes régionaux, de l’Asie-Pacifique aux Amériques
Les marchés d’Asie-Pacifique sont très hétérogènes. Les grandes villes côtières, contraintes par le foncier, affichent souvent une progression des loyers plus régulière que les centres intérieurs, capables d’ajouter rapidement de l’offre. En Europe, des protections locatives fortes et des délais d’autorisation longs maintiennent des vacances basses dans de nombreuses capitales, mais des gelées de loyers ou des plafonds d’indexation limitent parfois le potentiel de hausse. En Amérique latine, des croissances nominales élevées doivent être lues à l’aune de l’inflation et des mouvements de change. En Amérique du Nord, le clivage demeure entre les métropoles de la Sun Belt très pourvues en livraisons et les pôles côtiers ou du Midwest plus tendus.
Se diversifier entre ces régions réduit le risque qu’un ralentissement local domine le résultat. Ce raisonnement est développé dans Les arguments en faveur d'une diversification inter-marchés à l'heure actuelle, qui s’applique aussi bien aux immeubles d’habitation qu’aux autres actifs de rendement. L’OCDE suit par ailleurs des indicateurs de logement qui permettent de replacer chaque récit national dans un cadre comparable, pour éviter de prendre le cycle d’un seul pays pour une règle mondiale.
Les signaux à suivre au-delà du pourcentage affiché
Les courbes de loyer moyen demandé peuvent tromper. Les taux de concessions, les primes de renouvellement et la durée d’occupation révèlent souvent plus tôt l’état réel du marché. Quand les mois gratuits se généralisent, le loyer effectif baisse déjà, même si le prix affiché paraît stable. Quand les taux de renouvellement montent et que la durée moyenne de séjour s’allonge, le pouvoir de prix revient. Un taux d’occupation supérieur à 95 % sur un marché peu pourvu en livraisons soutient en général de nouvelles hausses ; un taux proche de 90 % avec d’importantes livraisons, rarement.
La progression des revenus locaux par rapport au niveau des loyers compte aussi. Si le loyer absorbe une part croissante de la fiche de paie, la pression politique en faveur d’un encadrement augmente, et la hausse future peut être plafonnée par la loi plutôt que par le marché. Foundation intègre ces nuances dans sa couverture régulière ; les lecteurs peuvent parcourir l’ensemble des Archives Actualités pour retrouver des notes de cycle antérieures qui restent pertinentes.
Questions pratiques pour propriétaires et futurs locataires
Les propriétaires ont intérêt à tester leurs flux de trésorerie face à une croissance des loyers nulle, voire légèrement négative, pendant deux années de suite. Cet exercice montre si la structure de dette et le ratio de charges laissent assez de marge pour l’entretien et les améliorations destinées aux locataires. Les candidats à la location gagneront à comparer le coût total du logement (loyer, charges et transports) sur plusieurs quartiers plutôt que de courir après l’annonce la moins chère : un trajet plus long peut effacer toute économie de loyer.
Les deux parties ont intérêt à s’appuyer sur des sources transparentes. Foundation tient un Actualités central qui regroupe les notes de marché, ainsi qu’une FAQ rédigée en langage clair sur les sujets de propriété et de bail, sans discours commercial. Consulter ces pages régulièrement aide à distinguer les tendances durables du bruit de court terme.
La croissance des loyers multifamiliaux reste positive sur de nombreux marchés mondiaux, mais elle n’est plus ni uniforme ni automatique. Livraisons, emploi, migration et conditions de crédit fixent désormais le rythme, ville par ville. Ceux qui suivent ces quatre moteurs, diversifient leur exposition et se méfient des moyennes à un seul chiffre prendront des décisions plus nettes que ceux qui attendent un rebond universel qui n’arrivera peut-être jamais au même moment partout.
Valeur Intemporelle. Héritage Perpétuel.