Beaucoup d’adultes entendent dire que l’immigration fait affluer des capitaux à New York et imaginent aussitôt le chaos ou la magie. Ni l’un ni l’autre ne correspond à la réalité. L’argent qui voyage avec ceux qui s’installent, investissent ou aident leur famille suit des circuits banals : comptes bancaires, actes de propriété, crédits aux petites entreprises et transferts familiaux. Cet article démêle les confusions les plus fréquentes pour permettre de suivre les flux réels, sans jargon ni angoisse.
Pourquoi l’épargne des immigrés n’a rien d’un capital spéculatif « chaud »
Une idée reçue veut que chaque dollar apporté par un nouvel arrivant soit prêt à inonder les marchés boursiers ou à retourner des appartements du jour au lendemain. En pratique, ces sommes naissent le plus souvent de salaires, de recettes de petites entreprises ou d’héritages modestes. Les travailleurs ouvrent un compte courant, paient un loyer et constituent peu à peu une réserve de précaution. Ce n’est qu’après plusieurs années que certains placent une partie de leurs fonds dans des actifs de plus long terme. Ce rythme est bien plus lent que ne le laisse croire la rumeur du « hot money ».
Les données rassemblées par la Banque mondiale montrent que les corridors de transferts et les dépôts des migrants se comportent davantage comme de la finance des ménages que comme des salles de marché. Quand on confond les deux, on invente des réponses politiques qui passent à côté des foyers concernés. Les rédacteurs de Foundation observent ce schéma depuis des années sur les marchés mondiaux, et la même patience se retrouve dans les boroughs extérieurs de New York comme dans d’autres grandes villes du monde.
Comment les travailleurs nés à l’étranger entrent sur le marché immobilier local
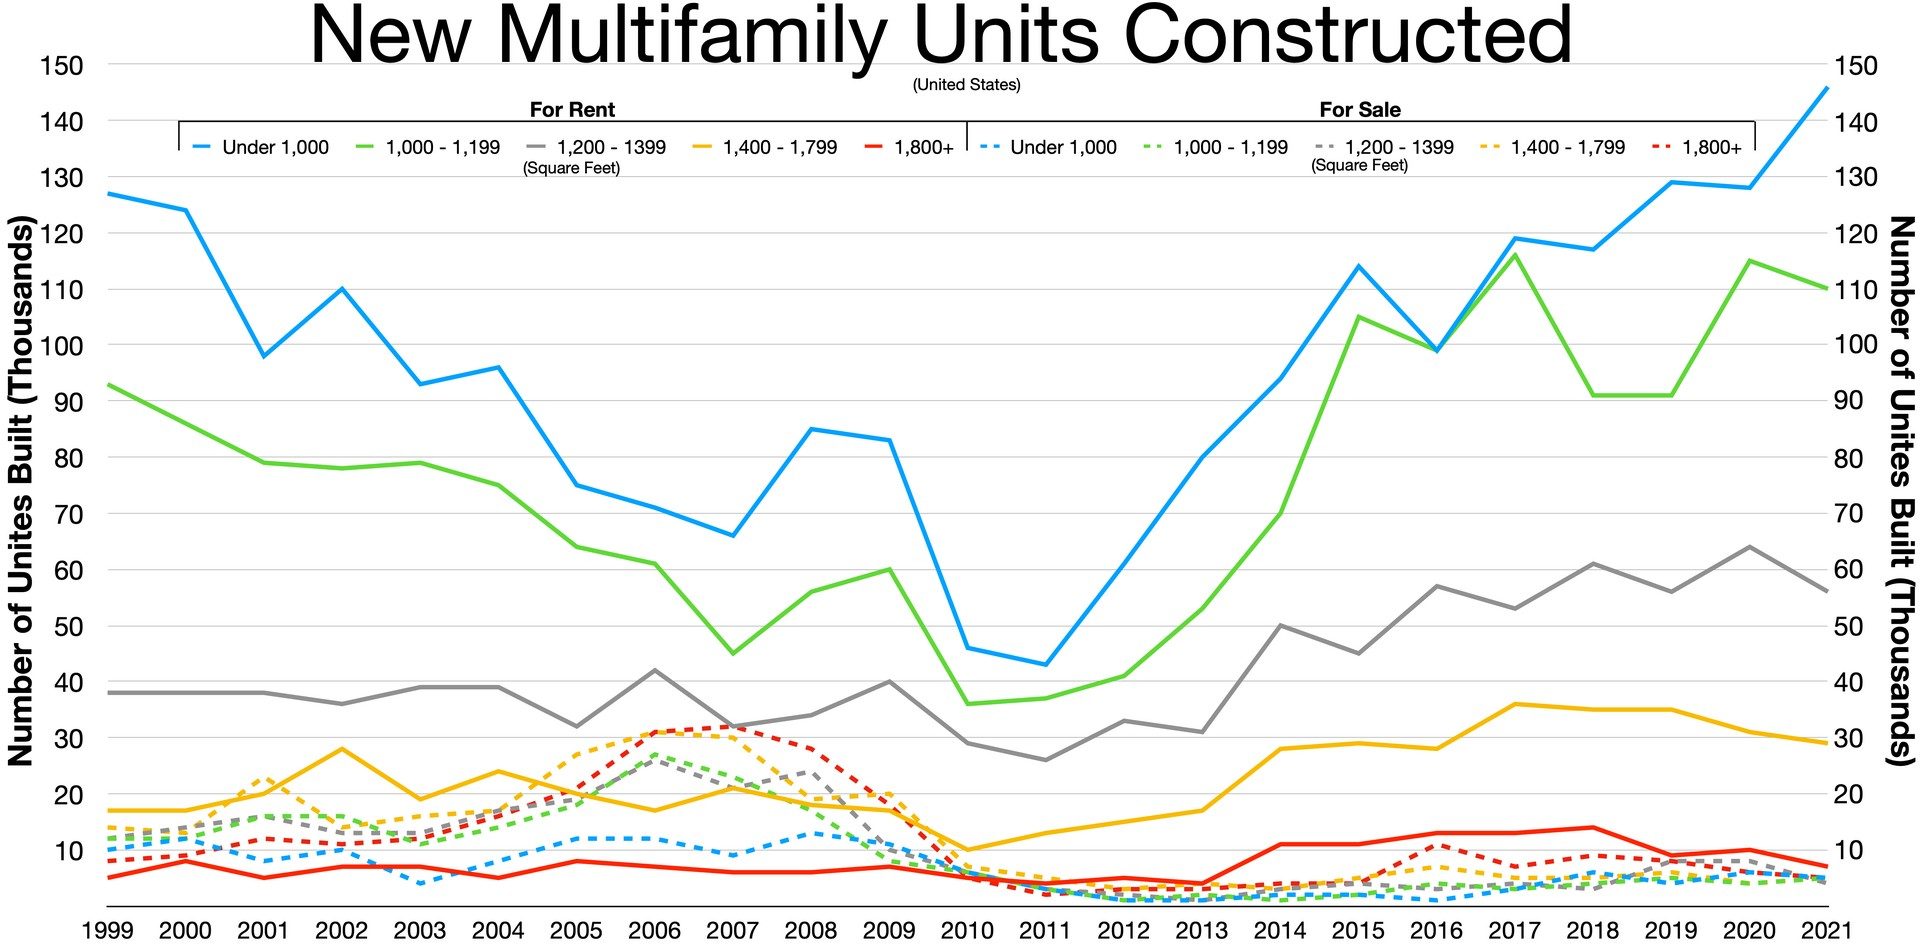
Autre malentendu : les immigrés achèteraient des tours de prestige dès leur arrivée. La réalité est plus discrète. Les premiers achats portent en général sur des coops modestes ou des immeubles multi-familiaux dans des quartiers déjà connus via les réseaux communautaires. L’apport provient souvent d’années d’épargne partagée entre proches, plutôt que de fonds offshore. Une fois le pied à l’étrier, certaines familles élargissent vers de petits immeubles locatifs ou des commerces en rez-de-chaussée. Ces étapes créent un capital qui reste local et se recycle en travaux, impôts et salaires versés à d’autres résidents.
Pour des exemples concrets du haut de gamme institutionnel, on peut se reporter à l’article Tours de bureaux trophy à New York : celles qu’il faut suivre, qui montre à quel point les véritables acquisitions institutionnelles restent rares face à la propriété immigrée du quotidien. Ce contraste aide à séparer le mythe du registre des actes déposés à la ville.
Transferts de fonds et prises de participation : deux circuits distincts
On regroupe trop souvent remises de fonds et investissements en capital dans un seul chiffre anxiogène. Les remises sont de l’argent envoyé à des proches à l’étranger, le plus souvent pour l’éducation, des frais médicaux ou le logement. Les prises de participation sont des parts de propriété détenues à New York : une épicerie de quartier, une association autour d’un medallion de taxi, ou un pourcentage d’un petit plateau de bureaux. Les confondre conduit à double compter et à de fausses conclusions sur le capital qui « part » ou qui « reste ».
L’OCDE suit ces deux flux séparément et constate que la formation de capital chez les résidents nés à l’étranger progresse surtout lorsque le crédit local est accessible et le statut juridique clair. Les familles qui se sentent en sécurité réinvestissent ici plutôt que d’envoyer chaque dollar disponible au pays. Ce réinvestissement soutient la stabilité des quartiers bien plus qu’un achat spectaculaire isolé.
Les voies de visa ne se traduisent pas automatiquement en deals de gratte-ciel
Un troisième mythe relie certaines catégories de visa à l’acquisition immédiate de tours emblématiques. Si certains programmes imposent des seuils d’investissement, la majorité des participants n’approchent jamais la taille requise pour des immeubles de prestige. L’essentiel du capital qui entre ainsi dans l’immobilier commercial est géré par des fonds professionnels, non par le titulaire du visa. Celui-ci peut obtenir une carte verte ; le bâtiment, lui, reste sous contrôle institutionnel.
Comprendre les enveloppes juridiques de ces capitaux est utile. Les lecteurs qui s’intéressent à la planification multi-générationnelle peuvent consulter Structures de dynasty trust entre juridictions : ce que les nouveaux lecteurs doivent savoir pour une carte claire du fonctionnement des véhicules de long terme au-delà des frontières. Ces structures détiennent parfois des capitaux d’origine immigrée, mais sur des décennies, pas pour des retournements rapides.
Banques et systèmes de compensation qui portent discrètement les flux
Le capital ne flotte pas librement. Il circule via des relations de correspondance bancaire, des systèmes de virement et des réseaux d’agences locales. La Banque des règlements internationaux publie régulièrement des statistiques sur les créances transfrontalières, y compris dépôts et crédits des communautés immigrées. Ces chiffres décrivent une accumulation progressive, non des vagues soudaines. Les titres alarmistes collent rarement aux tableaux trimestriels.
Lorsqu’un nouvel arrivant ouvre un compte, la banque applique les règles ordinaires de connaissance du client. Avec le temps, la même banque pourra financer un achat immobilier ou le développement d’une activité. C’est de l’intermédiation de crédit classique, non un complot. Les reportages de Foundation dans les Archives New York ont documenté des dizaines de ces parcours ordinaires sans jamais trouver d’écluse secrète.
Les réseaux familiaux ne sont pas des vagues institutionnelles
Les cercles de soutien familial mettent en commun de l’argent pour l’apport d’un proche ou pour un commerce partagé. Les vagues institutionnelles, elles, impliquent des fonds de pension, des véhicules souverains ou de grands groupes de private equity. Confondre les deux conduit à surestimer le pouvoir d’un seul foyer. Un réseau familial peut aider une dizaine de proches à acheter des logements modestes en quinze ans ; une vague institutionnelle peut acquérir un portefeuille entier en un trimestre. L’échelle et la gouvernance n’ont rien de comparable.
Des institutions culturelles se situent parfois entre ces deux pôles. Des fondations qui détiennent des actifs réels reçoivent souvent des dons de familles immigrées devenues prospères, puis administratrices. L’article Dotations de musées et stratégie d’actifs réels : qui sont les principaux acteurs explique comment ces dons entrent dans des portefeuilles de long terme sans transformer le musée en promoteur immobilier. La même séparation prudente vaut pour la plupart des fondations privées qui accueillent des capitaux d’origine immigrée.
À quoi ressemblent les schémas d’installation une fois le bruit retombé
Une fois les mythes écartés, le tableau s’éclaircit. Le capital immigré entre à New York surtout par les revenus du travail, la création de petites entreprises et l’accès progressif à la propriété. Il alimente les assiettes fiscales locales, maintient des commerces ouverts et finance l’éducation de la génération suivante. Les grandes opérations institutionnelles existent, mais elles ne forment qu’une fine couche au-dessus d’une base bien plus large de finance des ménages.
Pour une orientation concrète, on peut commencer par la FAQ, qui traite en langage simple des questions courantes sur l’origine des fonds. Pour un suivi plus ciblé sur la ville, le hub Plateforme Foundation regroupe les reportages en cours. Les outils de la plateforme se trouvent sur le Foundation New York, où l’on peut explorer cartes et jeux de données sans discours commercial.
Le fil conducteur qui se dégage de ces faits est simple : commencer par le livre de comptes des ménages, traiter les flux institutionnels comme une histoire distincte et plus étroite, et résister à toute affirmation qui confond épargne ordinaire et marées spéculatives. Le capital qui arrive avec des personnes qui comptent rester tend à rester avec elles et avec la ville qu’elles rejoignent. Ce schéma tient depuis des décennies et continue de modeler les marchés mondiaux partout où l’on se déplace pour le travail et pour la famille.
Lecture Foundation connexe : Retour des réfugiés et demande de logements : les indicateurs qui font la une.
Valeur Intemporelle. Héritage Perpétuel.