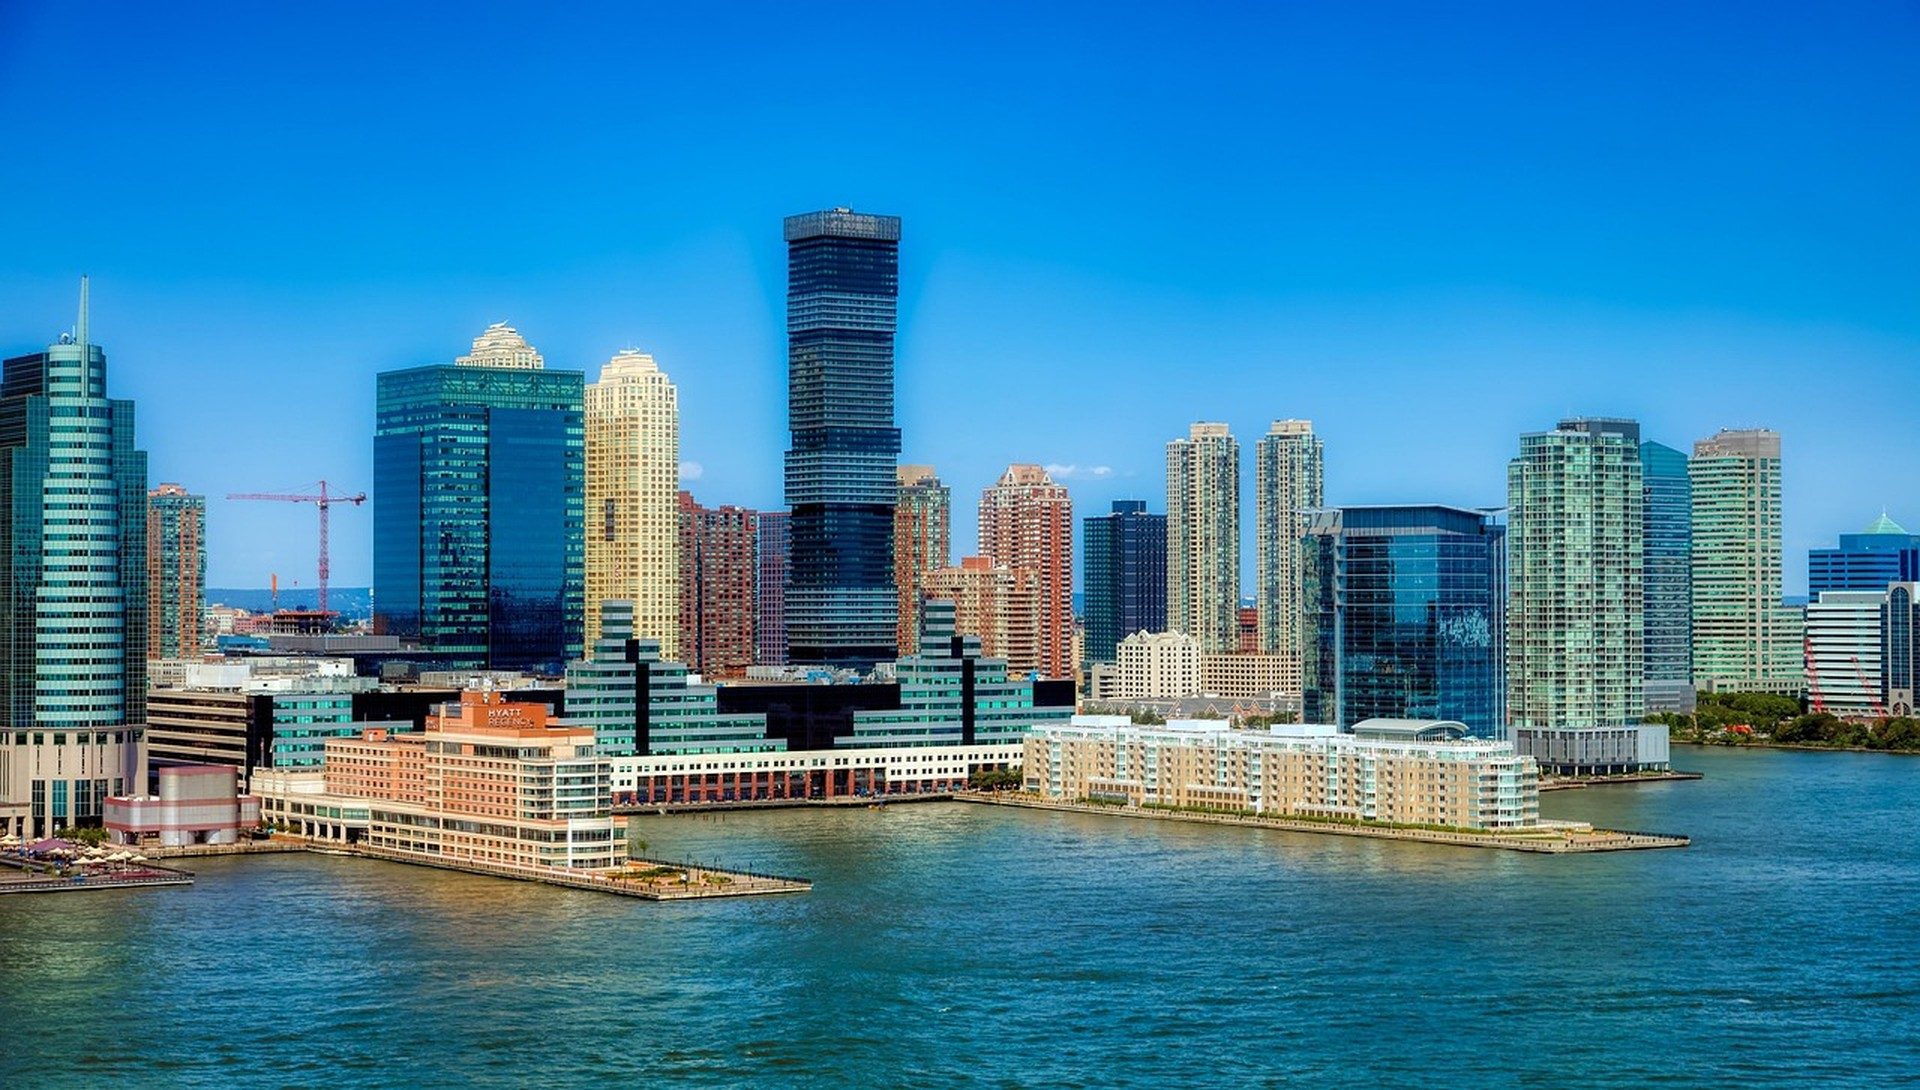
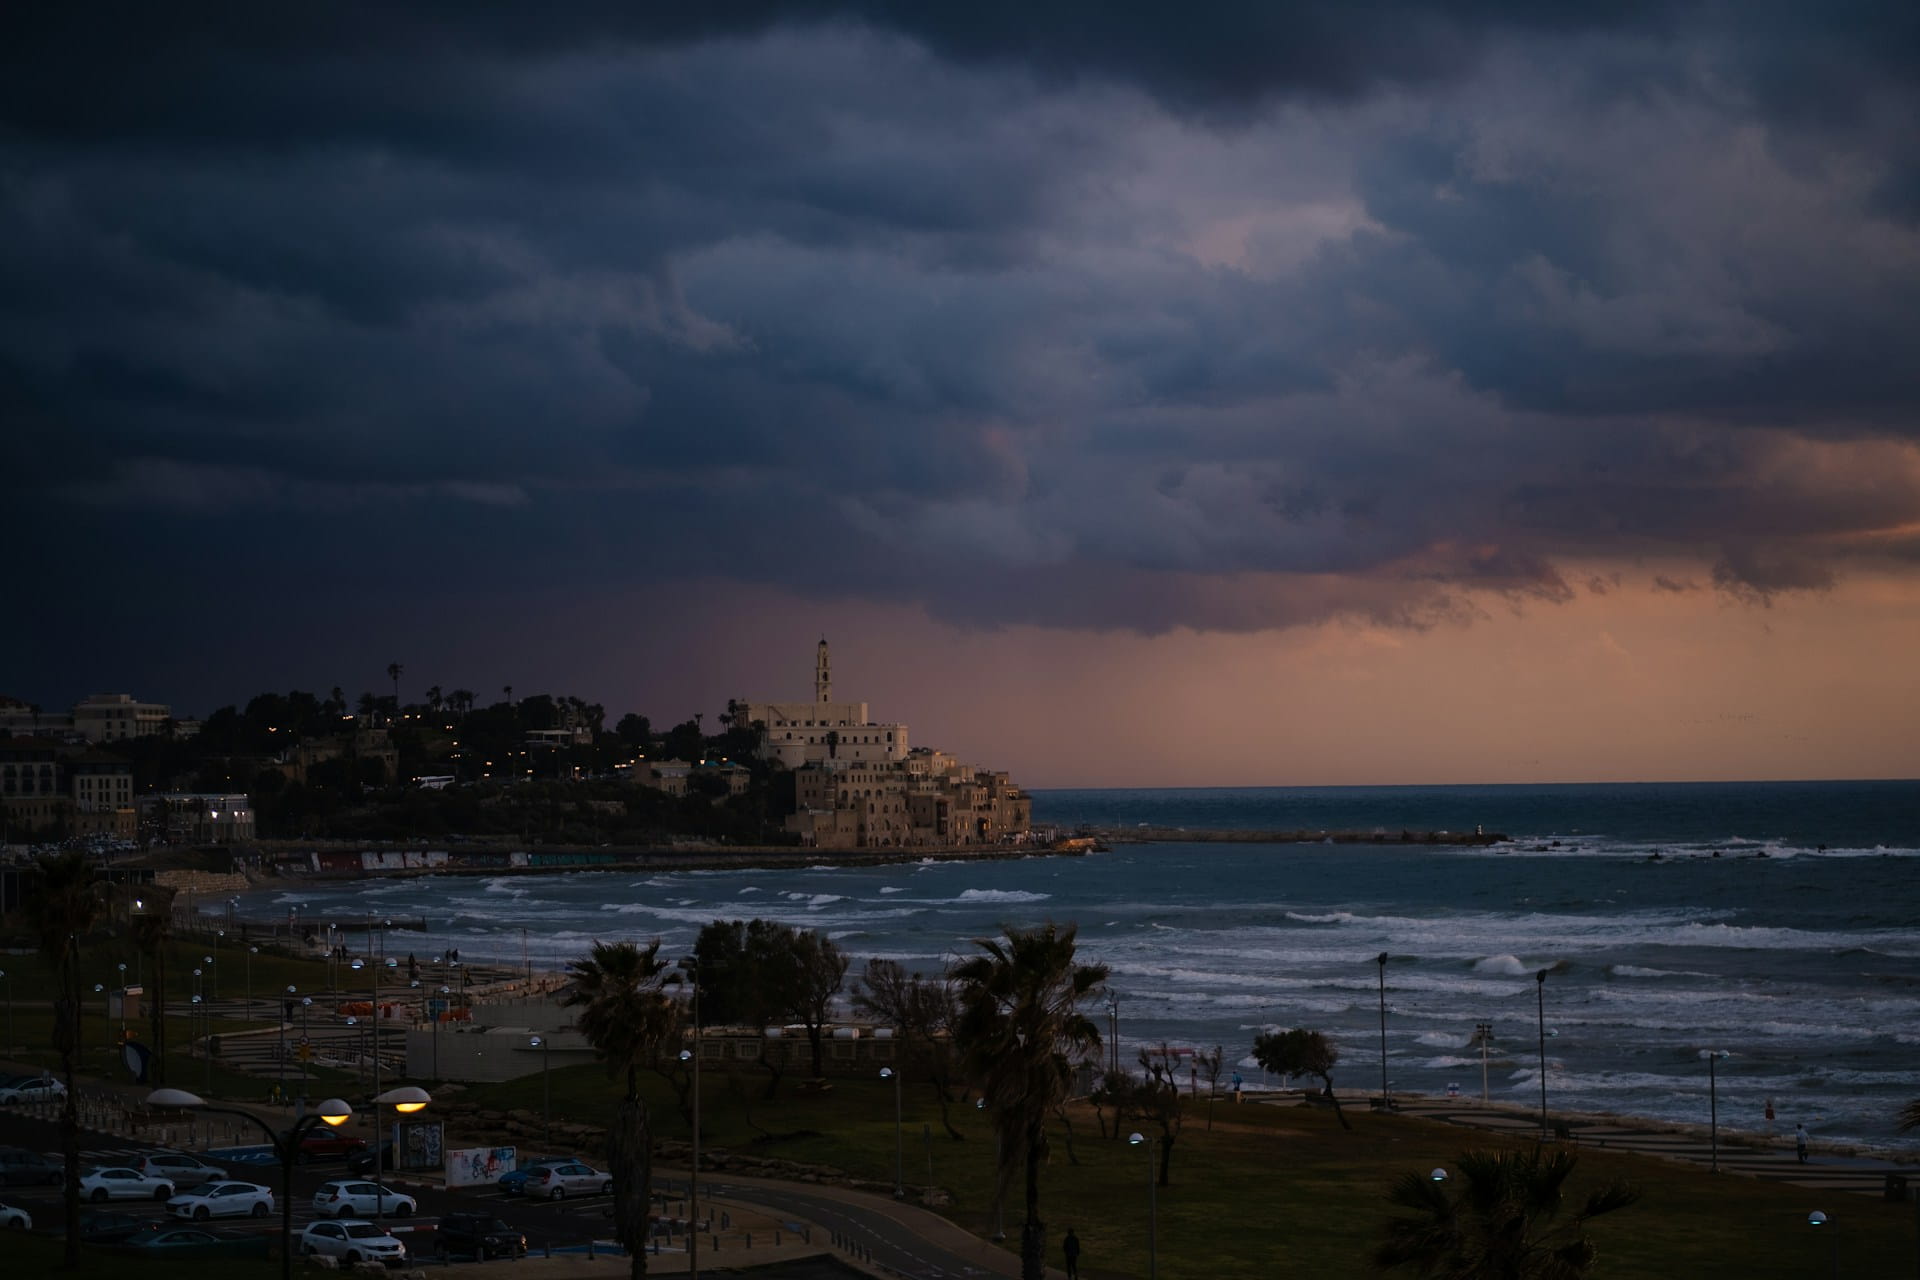
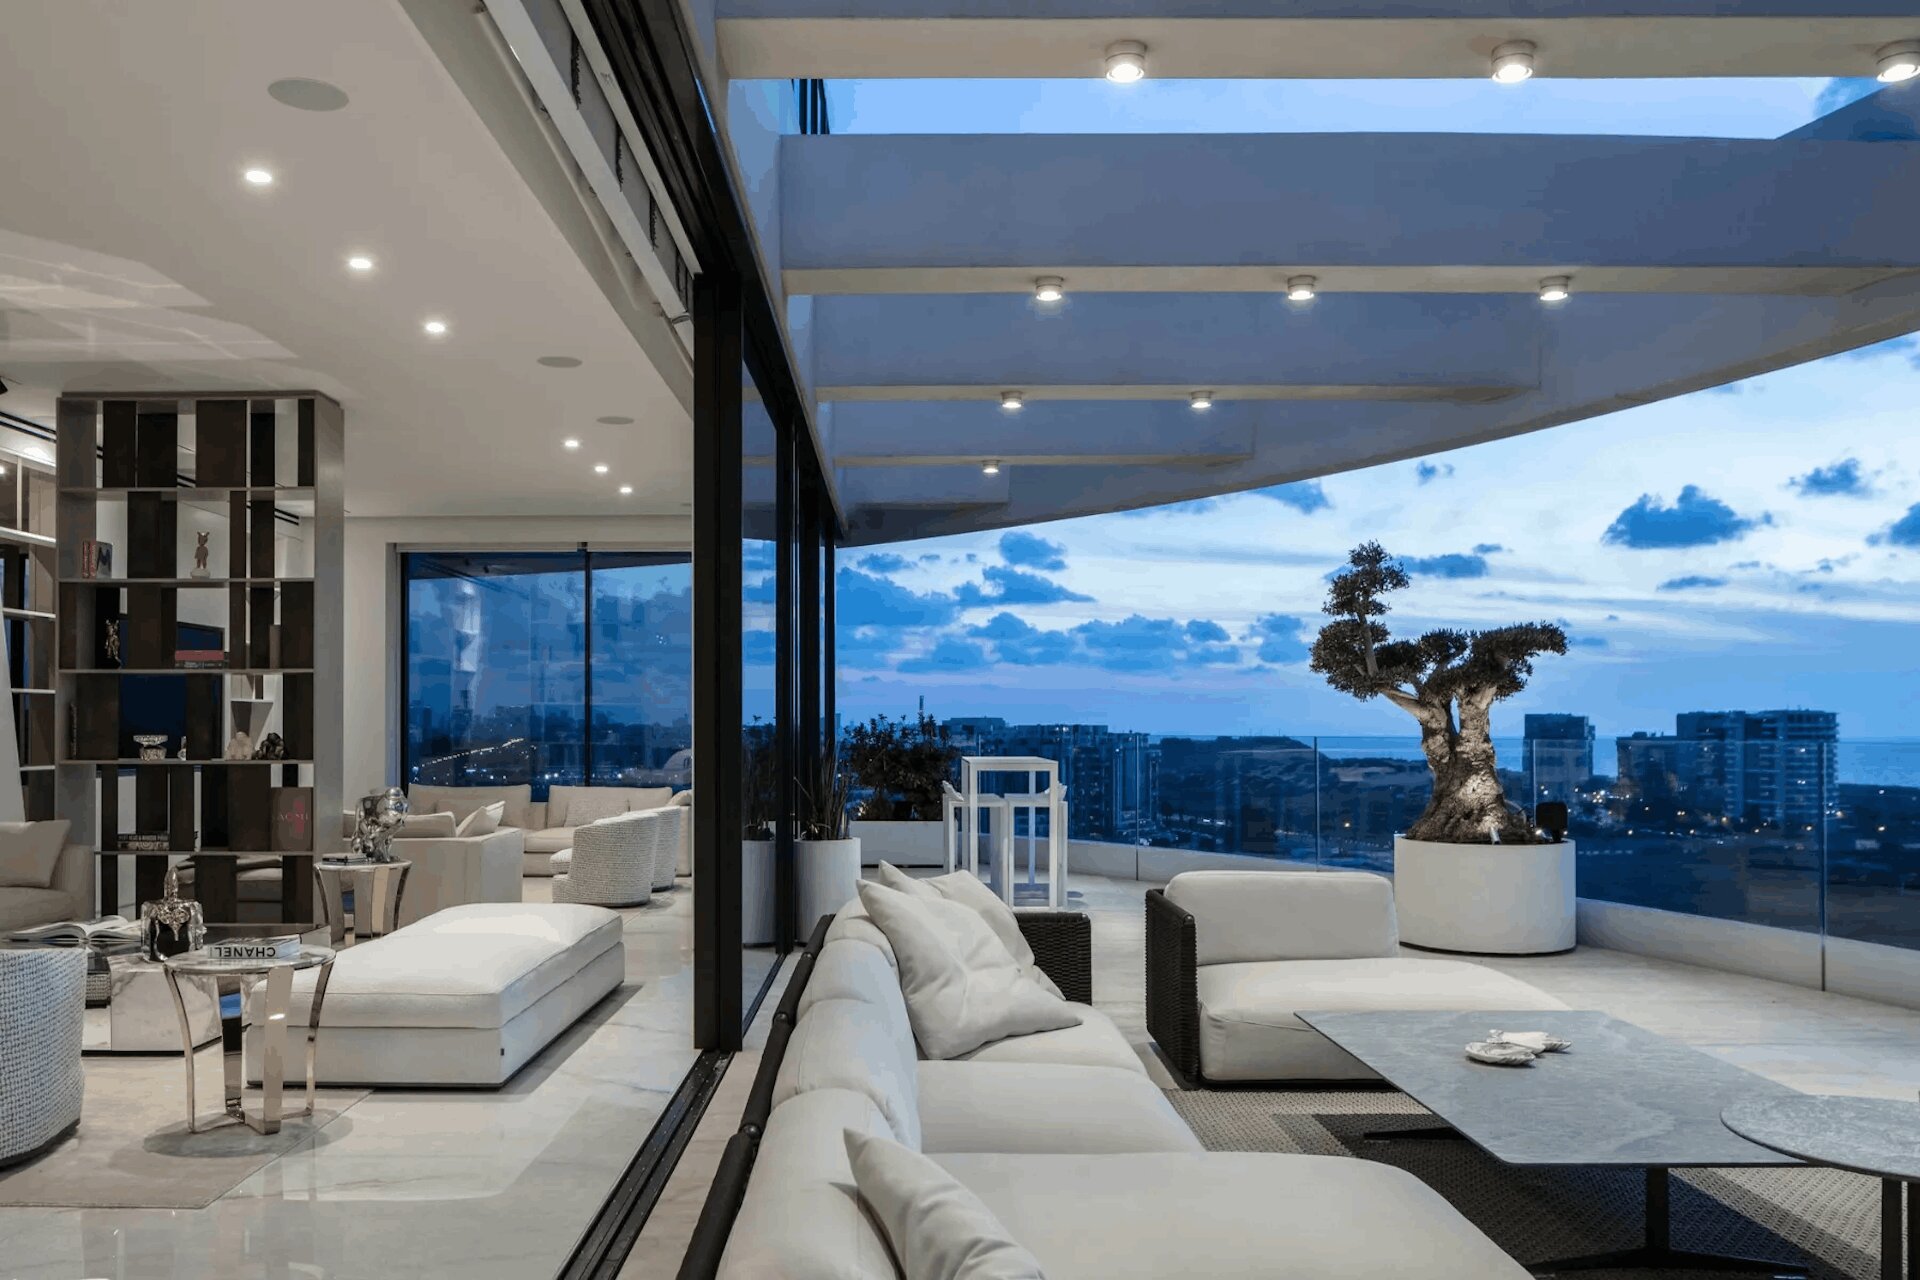
נדל״ן על חוף הים בישראל נמנה עם מעט שווקי החוף שבהם הון גלובלי עדיין מוצא גם מחסור בקרקע וגם ביקוש יציב לדירות איכות. מהרצליה פיתוח דרומה, דרך מגדלי חוף הים בתל אביב, ועד רצועות שקטות יותר ליד חיפה, קו הים התיכון ממשיך למשוך רוכשים שמחפשים נכס מוחשי במטבע שאינו מטבע הבית שלהם. Foundation עוקב אחרי העסקאות האלה כי הן משלבות אורח חיים עם מאפייני השקעה מדידים, כאלה ששומרים על ערך לאורך מחזורים כלכליים.
רוכשים זרים פותחים לרוב בשאלה פשוטה: באיזה קטע חוף באמת יש נזילות כשמגיע הרגע למכור? התשובה אינה אחידה. בפרברים הצפוניים אפשר למצוא מגרשים גדולים יותר וצפיפות נמוכה, בעוד שהמסדרון המרכזי בין תל אביב להרצליה גובה את המחירים הגבוהים ביותר למ״ר בדיוק כי נפח המכירות החוזרות נשאר עבה גם בשנים רכות יותר. הבנת הפער הגיאוגרפי הזה היא הצעד המעשי הראשון לכל מי שאינו תושב ושוקל נכס על חוף הים בישראל.
חזית ים תיכונית שמושכת רוכשים מרחוק
קו החוף עצמו קצר, מוסדר בקפדנות, ובקטעים המבוקשים ביותר כבר בנוי כמעט עד תום. מגדלים חדשים עולים רק במקום שבו תוכניות עירוניות מאפשרות גובה נוסף, או במקום שבו מלאי ישן נמוך עובר התחדשות. המחסור המבני הזה מונע קריסת מחירים כשסוגי נכסים אחרים מתקנים. לכן רוכשים מצפון אמריקה, מאירופה ומאסיה מתייחסים לדירת נוף לים גם כבסיס אישי וגם כמחסן ערך נייד.
גישה לחוף אינה מובנת מאליה. מגדלים פרימיום רבים יושבים מאחורי טיילות פרטיות או פארקים עירוניים, ולכן מרחק ההליכה האמיתי לחול הופך לגורם תמחור. דירות עם חשיפה מערבית פתוחה גובות פרמיה ברורה מול דירות הפונות לרחובות צדדיים. משקיעים גלובליים שמסיירים בשוק לומדים במהירות להפריד בין תמונות שיווקיות לבין איכות קו הראייה בפועל.
ביקוש להשכרה עונתית מחזק עוד יותר את המיקומים האלה. שבועות הקיץ מתמלאים במבקרים מקומיים ואזוריים, ואילו חודשי החורף מושכים שוהים ארוכים יותר, עובדים מרחוק וגמלאים. דפוס התפוסה הכפול מפחית סיכון לריקנות בהשוואה לנופש עונתי טהור במקומות אחרים.
איך תנודות השקל משפיעות על עסקאות בחוף
השקל הישראלי צף מול המטבעות המרכזיים, ולכן תנודות בשער יכולות לשנות את מחיר הרכישה האפקטיבי בכמה אחוזים בתוך רבעון אחד. שקל מתחזק מייקר את הנכס לרוכשים בדולר או באירו; שקל נחלש עושה את ההפך. מעקב אחר אותות הבנק המרכזי מול הפדרל ריזרב האמריקאי לצד הודעות בנק ישראל מסייע לתזמן את המרת הכספים.
רבים מבין הלא־תושבים פותחים חשבון בנק מקומי מוקדם, כדי שהעסקה תיסגר בשקלים בלי עמלות העברה חוזרות. אחרי הרכישה, הכנסות השכירות מגיעות במטבע מקומי ויוצרות גידור טבעי למי שגם שוהה בארץ. מי שמשאיר את הדירה ריקה נשאר חשוף לאותו סיכון מטבע גם במכירה עתידית.
נתוני מאקרו רחבים שמתפרסמים בפרסומי קרן המטבע הבינלאומית מצביעים שוב ושוב על עודף בחשבון השוטף של ישראל ועל רמות יתרות המט״ח. המספרים האלה משפיעים על טווח התנועה האפשרי של השקל, ולכן גם על כרית הביטחון שכדאי לרוכש מחו״ל לבנות בתקציב.
הגנות משפטיות ייחודיות לרכישה של מי שאינו אזרח
בעלות זרה על דירת מגורים מותרת בדין הישראלי, אך התהליך שונה מרכישה בשווקים מערביים רבים. הזכויות נרשמות בטאבו, ועורך דין מורשה מנהל בדרך כלל את כל העברת הבעלות. העמוד על דיני מקרקעין בישראל לרוכשים זרים מפרט את דרישות החוק המרכזיות, כולל הצורך בייפוי כוח כשהרוכש אינו יכול להגיע לחתימה בעצמו.
שיעורי מס הרכישה ללא־תושבים גבוהים מאלה של אזרחים ישראלים בדירת מגורים עיקרית, אם כי מדרגות פרוגרסיביות עדיין חלות. כדאי לקבל חישוב מס רשמי לפני חתימה על חוזה מחייב. אי־התחשבות בפער הזה היא אחת ההפתעות הנפוצות ביותר בקרב רוכשים מחו״ל בפעם הראשונה.
חלק מהמגרשים על החוף נותרים בחכירה ארוכת טווח ולא בבעלות מלאה. בירור מוקדם של סטטוס הזכויות מונע אכזבה בהמשך. נסח הטאבו, אחרי שהיועץ המשפטי מזמין אותו, מראה אם יש תביעות קודמות או זיקות הנאה שמשפיעות על המגרש.
איזון בין שימוש אישי לבין זרם שכירות
יש משקיעים שמתכוונים לגור בדירה כמה חודשים בשנה ולהשכיר את השאר. אחרים רואים בה נכס הכנסה בלבד. הבחירה מכתיבה אילו שירותי בניין חשובים באמת. מגדלים עם דלפק קונסיירז׳ מלא וניהול השכרות קצרות טווח במקום מתאימים לגישה ההיברידית; בנייני מגורים שקטים יותר עם שוכרים ארוכי טווח מתאימים למודל תזרים מזומנים טהור.
תשואות השכירות לאורך החוף נעות בדרך כלל באזור האחוזים הבודדים האמצעיים אחרי הוצאות, נמוכות מחלק משווקים מתפתחים, אך נשענות על היסטוריה חזקה יותר של עליית ערך. חברות ניהול מקומיות מטפלות באיתור שוכרים, בתשלומי חשבונות ובהגשות ארנונה, ומאפשרות לבעלים מרוחקים להישאר כמעט ללא התערבות יומיומית.
מי שמתכנן שימוש אישי אינטנסיבי עדיין צריך לבדוק את תקנון הבית בנוגע להשכרות קצרות טווח. יש ועדי בתים שמגבילים פעילות בסגנון Airbnb, ואחרים שמקבלים אותה בברכה. קריאת התקנון לפני הרכישה מונעת חיכוכים מיותרים עם השכנים.
סטנדרטי בנייה במגדלי תל אביב וחיפה
בנייה מאחרי שנת 2000 עומדת בדרך כלל בקודים מחמירים יותר לרעידות אדמה ולאנרגיה מאשר מלאי ישן. מגדלי חוף חדשים רבים כוללים ליבות בטון מזוין, מעליות כפולות וחניון תת־קרקעי שמותאם גם למכוניות וגם לאופניים. בסיור בדירות כדאי לבקש את תוכניות היתר הבנייה המקוריות וכל היתר שיפוץ מאוחר יותר.
אוויר הים מאיץ קורוזיה של אביזרי מתכת. יזמים מציינים כיום חלונות אלומיניום בדרגת ים וחומרה מנירוסטה, אך בבניינים ישנים עדיין נפוצים חומרים סטנדרטיים. בדיקה מקצועית שמתמקדת במעקות מרפסת, באטימות חלונות ובקורוזיה במערכות מיזוג יכולה לחשוף עלויות תחזוקה שמחיר למ״ר לבדו אינו מגלה.
רמת הגמר הפנימי משתנה מאוד. יש יזמים שמוסרים שלד גולמי להתאמה אישית, ואחרים מספקים חבילות עיצוב מלאות. רוכשים גלובליים שרוצים כניסה מיידית מעדיפים בדרך כלל את האפשרות השנייה, ומקבלים פרמיה מתונה על מצב מוכן למגורים.
כללי מיסוי לדירות חוף בבעלות זרה
ארנונה שנתית מחושבת לפי שטח רצפה ולפי אזור. אזורי חוף יושבים לעיתים קרובות במדרגות גבוהות יותר. מי שמשכיר לטווח קצר עלול גם להתמודד עם חובות מע״מ אם המחזור עובר ספים שבחוק. רואה חשבון מקומי שמכיר דיווחים של לא־תושבים הוא הכרחי אחרי סגירת העסקה.
מס שבח חל במכירה עתידית, בשיעורים ופטורים שונים לפי סיווג המוכר כתושב לצורכי מס. תקופות החזקה ושימוש קודם יכולים לשנות את החבות הסופית. ייעוץ מוקדם מונע הפתעות לא נעימות שנים אחר כך.
דרישות דיווח בינלאומיות ממשיכות להחמיר. נתונים שמועברים בין רשויות מס בהסכמי חילופי מידע אוטומטיים מקשים יותר ויותר להסתיר נכס זר שלא דווח. שקיפות מהיום הראשון מגנה גם על ההשקעה וגם על מצב הציות הרחב של הבעלים. חומרים מאתר הבנק העולמי מתארים את המגמה הגלובלית להגברת השקיפות הפיננסית, שמשפיעה גם על רישומי בעלות בנדל״ן.
יציאה מהשוק כשהתנאים משתנים
הנזילות בחוף הישראלי טובה יותר מאשר בשווקי ים תיכון משניים רבים, אך אינה מיידית. תקופות שיווק של שלושה עד תשעה חודשים נפוצות לדירות במחיר ריאלי. מי שזקוק ליציאה מהירה יותר מוותר לעיתים על הנחה מתונה, או מפרסם דרך מתווכים שמתמחים ברשתות רוכשים פרטיות.
הזדמנויות מחוץ לשוק עולות באופן קבוע למי שכבר מחובר לאקוסיסטם המקומי. מלאי רישומי יוקרה למגורים מחוץ לשוק בישראל כולל לעיתים קרובות דירות חוף שלא פורסמו לציבור. גישה לערוץ הזה יכולה גם לשפר את מחיר הרכישה וגם לזרז מכירה בהמשך.
תזמון המטבע חשוב שוב ביציאה. המרת תמורת המכירה למטבע הבית של הרוכש כשהשקל חזק משפרת את התשואה הממומשת. תיאום עם אותו בנק שטיפל ברכישה המקורית בדרך כלל מפשט את התהליך.
מעבר לגורמי שוק טהורים, תפיסות גיאופוליטיות משפיעות על פסיכולוגיית הרוכשים. תקופות של מתח אזורי יכולות להאט זמנית פניות מחו״ל, אך נתונים היסטוריים מראים שמחירים במגדלי חוף מובילים התאוששו והמשיכו לעלות אחרי כל פרק כזה. משקיעים עם אופק ארוך מתייחסים לירידות זמניות כחלון כניסה, לא כסיבה לנטוש את סוג הנכס.
Foundation ממשיך לכסות את הדינמיקה הזאת בארכיון ישראל, שבו נשמרים ניתוחים קודמים של תמחור חוף ועדכונים משפטיים. מי שמחפש ליווי מובנה יכול גם לעיין במדור Foundation Israel ובכלים החיים בFoundation Israel.
לשאלות שמחוץ לשלבי הרכישה הסטנדרטיים, עמוד שאלות נפוצות מרכז את ההבהרות השכיחות ביותר. מי שחוקר פרוטוקולים תפעוליים מעמיקים יותר נתקל לעיתים במונח Ghost Protocol; הסבר תמציתי מופיע במהו פרוטוקול Ghost.
בקצרה, נדל״ן על חוף הים בישראל מתגמל בחירה גיאוגרפית זהירה, מודעות למטבע וביצוע משפטי מסודר. משקיעים גלובליים שמתייחסים לשוק כמחויבות רב־שנתית ולא כעסקת היפוך מהירה נוטים לקצור גם את דיבידנד אורח החיים וגם את שימור ההון שמשכו אותם מלכתחילה אל קו הים של ישראל.
קריאה נוספת מ־Foundation: אינפלציית עלויות ביטוח בניו יורק: אותות חקיקה שכתבים עוקבים אחריהם.
ערך נצחי. מורשת לנצח.